

Tuy nhiên, phía sau nhịp sản xuất sôi động là khoản nợ lịch sử gần 9.300 tỷ đồng và có thể điều chỉnh quy hoạch di dời nhà máy tạo thêm sức ép lên tương lai Công ty TNHH MTV Đóng tàu Hạ Long.
Sản xuất phục hồi, doanh thu vượt kế hoạch nhưng lợi nhuận "mỏng"
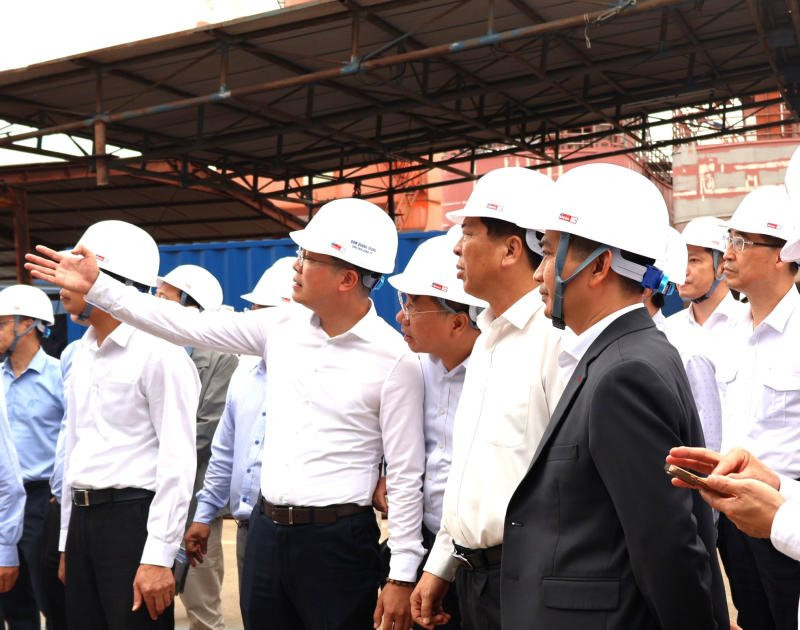
Công ty TNHH MTV Đóng tàu Hạ Long (Đóng tàu Hạ Long) đang đứng trước một nghịch lý không dễ giải quyết. Một mặt, nhà máy đang nỗ lực duy, phát triển hoạt động sản xuất với các hợp đồng đóng mới tàu biển có giá trị lớn, từng bước khẳng định năng lực trong chuỗi cung ứng đóng tàu quốc tế. Mặt khác, vẫn còn gánh nặng tài chính kéo dài từ nhiều năm trước khiến doanh nghiệp gặp nhiều áp lực.
Theo báo cáo hoạt động sản xuất kinh doanh, năm 2025, Đóng tàu Hạ Long đạt tổng doanh thu và thu nhập khác 981,8 tỷ đồng, bằng 108% kế hoạch năm. Riêng doanh thu đóng tàu đạt 961,8 tỷ đồng, bằng 107% kế hoạch.
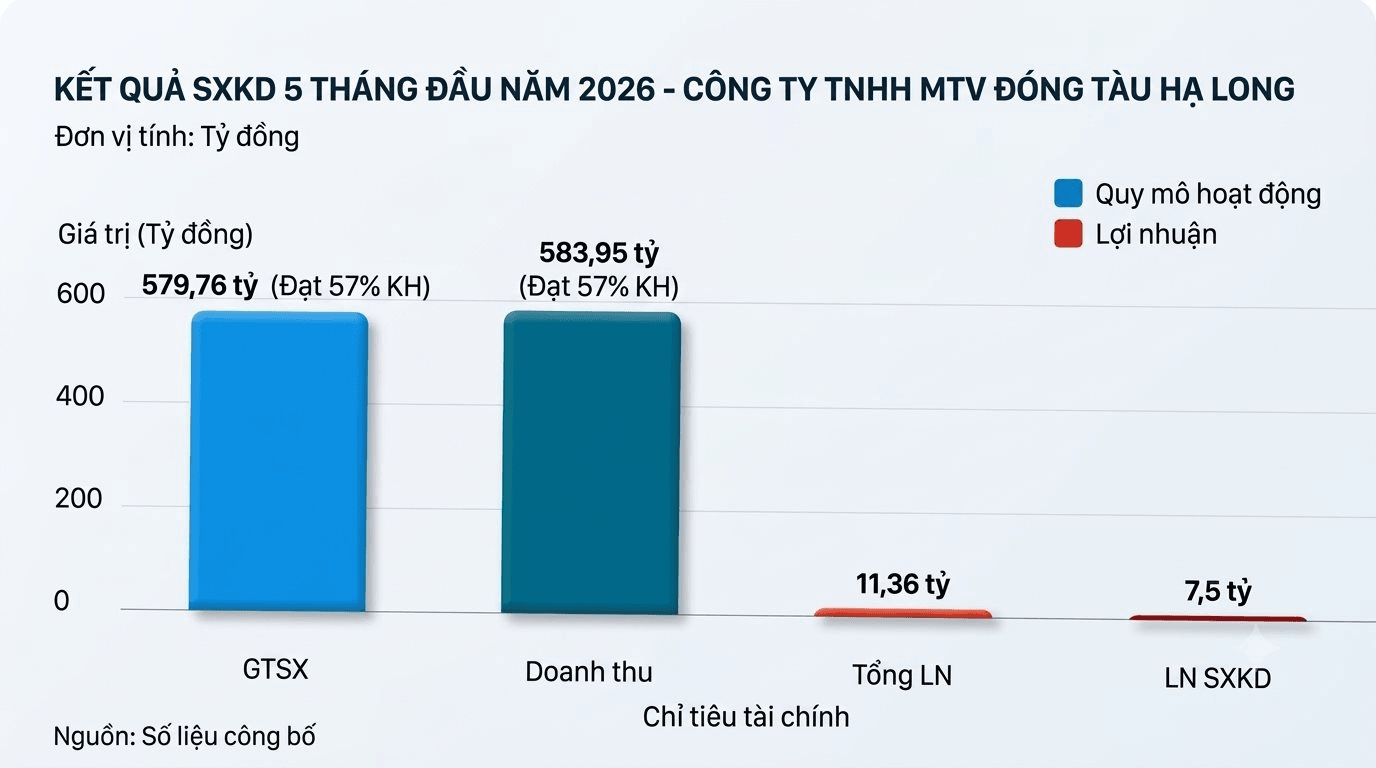
Bước sang năm 2026, đà sản xuất tiếp tục được duy trì ổn định. Trong 5 tháng đầu năm, giá trị sản xuất của công ty đạt 579,759 tỷ đồng, tương đương 57% kế hoạch năm; doanh thu và thu nhập khác đạt 583,953 tỷ đồng, cũng bằng 57% kế hoạch. Lợi nhuận đạt 11,357 tỷ đồng, trong đó lợi nhuận từ hoạt động sản xuất kinh doanh chính là 7,5 tỷ đồng.
Đáng chú ý, số liệu ước tính 7 tháng đầu năm cho thấy giá trị sản xuất đạt 597,183 tỷ đồng, doanh thu và thu nhập khác đạt 604,989 tỷ đồng. Cả năm 2026, công ty dự kiến đạt giá trị sản xuất 1.176,942 tỷ đồng, doanh thu và thu nhập khác 1.188,442 tỷ đồng, tương đương 115% kế hoạch; lợi nhuận ước đạt 14,443 tỷ đồng.
Những con số trên cho thấy hoạt động sản xuất của Đóng tàu Hạ Long thực sự có những chuyển biến tích cực. Thế nhưng, nhìn sâu hơn vào hiệu quả tài chính, mức lợi nhuận vẫn khá khiêm tốn so với quy mô doanh thu.
Cụ thể, doanh thu và thu nhập khác 5 tháng đầu năm 2026 đạt gần 584 tỷ đồng, lợi nhuận 11,357 tỷ đồng, biên lợi nhuận trên doanh thu tương ứng khoảng 1,94%. Riêng lợi nhuận từ hoạt động sản xuất kinh doanh chính khoảng 7,5 tỷ đồng, tương đương khoảng 1,28% doanh thu. Điều này cho thấy doanh nghiệp đã duy trì được hoạt động có lãi nhưng dư địa tích lũy tài chính còn rất hạn chế.
Nói cách khác, doanh thu lớn chưa đồng nghĩa với khả năng tạo ra dòng tiền đủ mạnh để giải quyết những nghĩa vụ tài chính tồn đọng. Trong lĩnh vực đóng tàu, vốn thường bị chiếm dụng trong thời gian dài theo tiến độ thiết kế, mua sắm vật tư, thi công, hạ thủy, chạy thử và bàn giao. Do đó, hiệu quả thực chất còn phụ thuộc vào khả năng kiểm soát chi phí, tiến độ thanh toán của chủ tàu, công nợ phải thu và nhu cầu vốn lưu động cho từng hợp đồng.
19 hợp đồng đóng tàu và nỗi lo thay đổi hoạt động
Tính đến thời điểm hiện tại, điểm sáng nổi bật nhất của Đóng tàu Hạ Long là sự trở lại của những đơn hàng có hàm lượng kỹ thuật và giá trị gia tăng cao, đặc biệt là tàu dịch vụ phục vụ ngành công nghiệp điện gió ngoài khơi và tàu du lịch quốc tế.
Theo báo cáo của doanh nghiệp, nhà máy đang triển khai 19 hợp đồng đóng mới tàu, gồm 1 tàu hàng rời 45.000 DWT, 14 tàu dịch vụ điện gió CSOV, 1 tàu hút bùn dung tích 1.000 m³ cho Tập đoàn Damen (Hà Lan) và 3 tàu khách cho Scenic Luxury Cruises & Tours (Australia). Trong nhóm tàu khách có 2 du thuyền biển dài 120 m và 1 tàu khách sông dài 85 m.
Để thực hiện khối lượng công việc này, công ty đang duy trì khoảng 2.400 lao động, gồm 1.400 lao động của doanh nghiệp và khoảng 1.000 lao động thuộc các nhà thầu phụ. Thu nhập bình quân của người lao động được công bố ở mức 15-17 triệu đồng/người/tháng. Đáng chú ý, các hợp đồng hiện có được đánh giá có khả năng bảo đảm việc làm ổn định đến năm 2030 cho lực lượng lao động này.
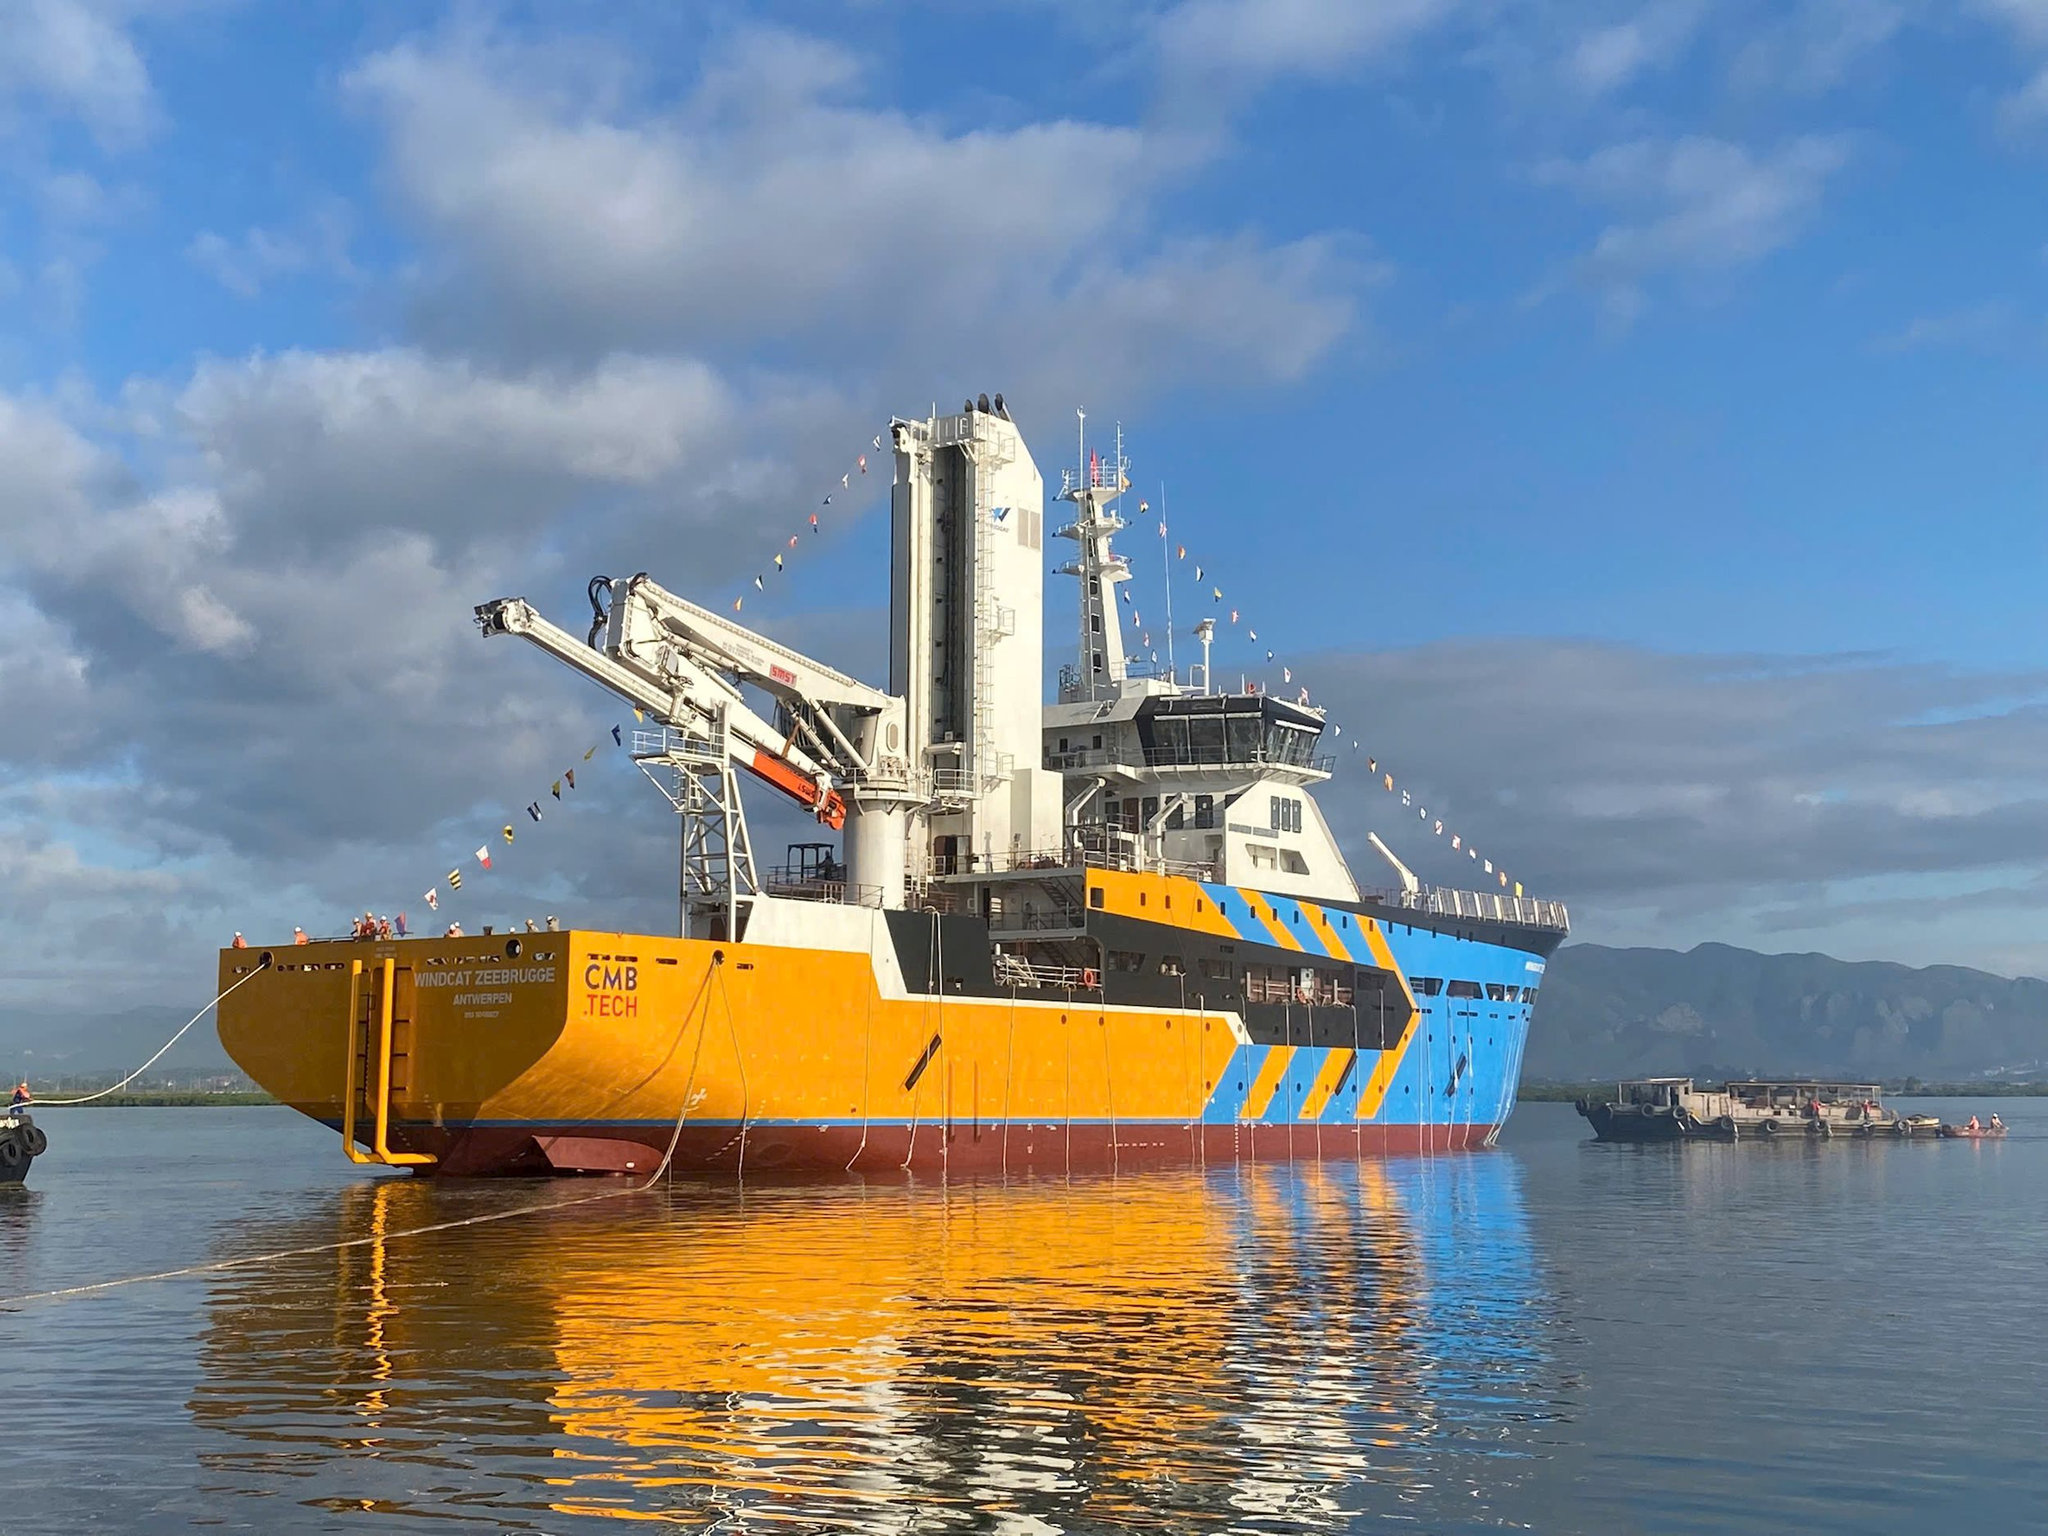
Dù đón nhận tin vui trong sản xuất, nhưng Công ty Đóng tàu Hạ Long đang đối diện với nỗi lo phải di dời. Dự kiến, theo phương án điều chỉnh quy hoạch của tỉnh Quảng Ninh, dự kiến di dời Đóng tàu Hạ Long ra khỏi vị trí hiện tại.
Nếu điều đó xảy ra sẽ gây mất ổn định cho các nhà máy, trong đó có Đóng tàu Hạ Long, có thể gây lãng phí lớn nguồn lực Nhà nước và xã hội, doanh nghiệp đã đầu tư.
Nếu di dời, doanh nghiệp không chỉ đối mặt với chi phí đầu tư xây dựng một nhà máy mới mà còn phải tính đến thời gian gián đoạn, chi phí tháo lắp và vận chuyển thiết bị, xây dựng lại hạ tầng chuyên dùng, tuyển dụng và ổn định lao động, cũng như những rủi ro phát sinh trong quá trình chuyển giao sản xuất.
Đặc biệt, với các hợp đồng đã ký, tiến độ bàn giao thường gắn với những cam kết cụ thể về kỹ thuật, chất lượng, thời gian và điều kiện thanh toán. Việc chậm tiến độ có thể kéo theo chi phí phát sinh, tranh chấp hợp đồng, nghĩa vụ bồi thường hoặc ảnh hưởng đến khả năng tiếp tục nhận đơn hàng từ đối tác.
Khoản nợ 9.300 tỷ đồng và gánh nặng xử lý tài chính
Nếu những đơn hàng mới là cơ sở để Đóng tàu Hạ Long duy trì sản xuất thì khoản nợ lịch sử lại là nút thắt lớn nhất trong bài toán phục hồi tài chính.
Theo thông tin từ Công ty Đóng tàu Hạ Long, báo cáo tại cuộc làm việc với Bộ trưởng Bộ Xây dựng tháng 3/2026, doanh nghiệp có vốn điều lệ theo sổ sách 1.355 tỷ đồng, trong khi vốn chủ sở hữu thực góp là 793 tỷ đồng. Đáng chú ý, tổng nghĩa vụ tài chính phát sinh trước năm 2012 lên tới gần 9.300 tỷ đồng, gồm khoảng 3.300 tỷ đồng nợ gốc và 6.000 tỷ đồng nợ lãi.
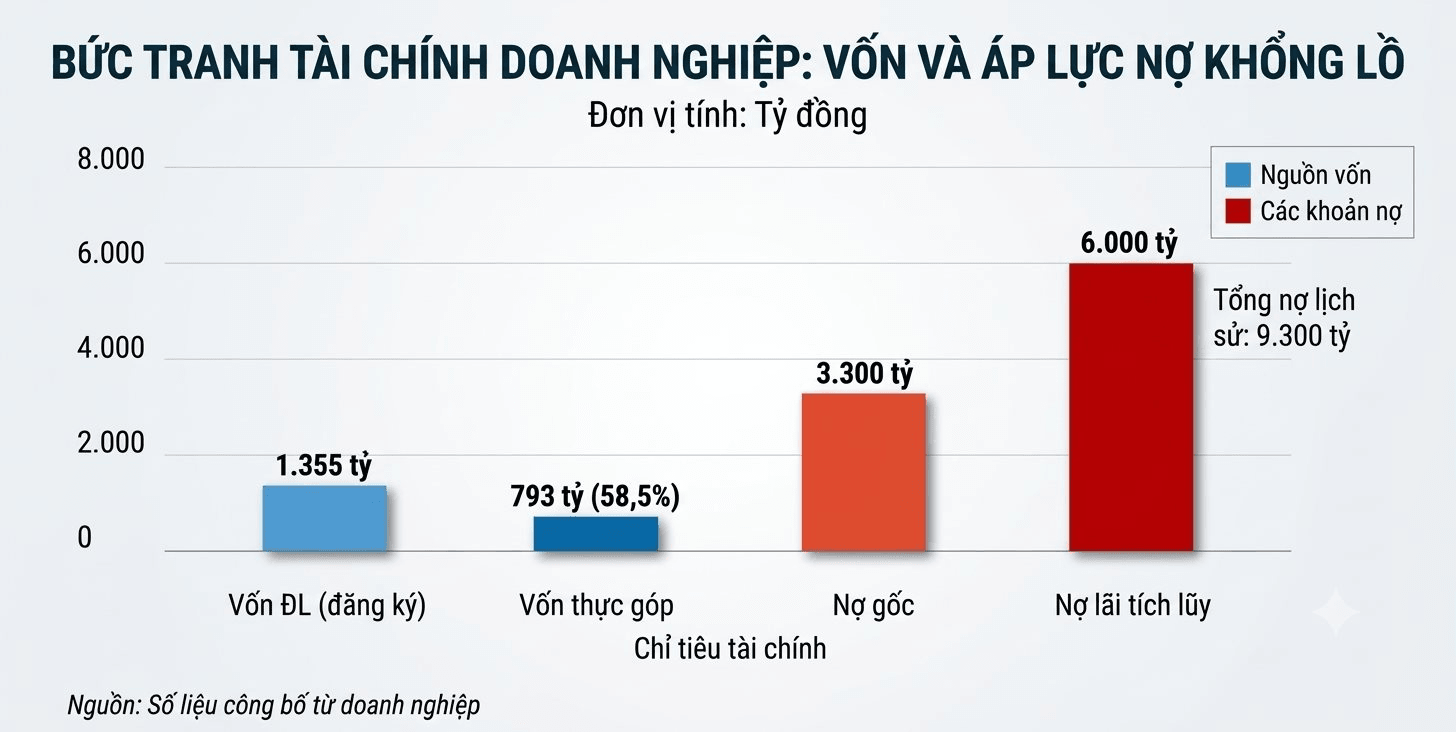
Từ những con số này có thể thấy quy mô khoản nợ đã vượt rất xa năng lực vốn hiện có của doanh nghiệp. Tổng nợ lịch sử tương đương khoảng 6,8 lần vốn điều lệ và 11,7 lần vốn chủ thực góp. Riêng nợ gốc đã cao gấp hơn 4 lần vốn chủ thực góp, trong khi phần lãi tích lũy chiếm khoảng 64,5% tổng nghĩa vụ nợ được báo cáo.
Điều đáng lo ngại là phần nợ lãi lên tới 6.000 tỷ đồng, gần gấp 1,82 lần nợ gốc. Điều này cho thấy hậu quả tài chính không chỉ nằm ở các khoản vay ban đầu mà còn ở quá trình kéo dài nghĩa vụ thanh toán qua nhiều năm. Khi doanh nghiệp không đủ khả năng thanh toán nợ gốc, lãi tiếp tục tích tụ sẽ khiến khoảng cách giữa năng lực tài chính thực tế và nghĩa vụ phải trả ngày càng lớn.
Đặt khoản nợ này cạnh kết quả kinh doanh hiện tại càng thấy rõ sự chênh lệch. Nếu lấy mức lợi nhuận năm 2025 là ước tính tham chiếu cho năng lực tạo lợi nhuận gần đây, khoản nợ 9.300 tỷ đồng tương đương gần 9,5 lần doanh thu năm 2025 và gần 10.000 lần lợi nhuận năm 2025. Ngay cả khi doanh nghiệp đạt mức lợi nhuận dự kiến 14,443 tỷ đồng trong năm 2026, việc dùng lợi nhuận kinh doanh để xử lý khoản nợ lịch sử cũng gần như không khả thi.
Đây chính là lý do doanh nghiệp có thể nhận được đơn hàng, tổ chức sản xuất có lãi, bảo đảm tiền lương và từng bước cải thiện dòng tiền, nhưng điều đó không đồng nghĩa với việc đã khắc phục được tình trạng mất khả năng thanh toán đối với các nghĩa vụ tài chính tồn đọng.
Với quy mô nợ như hiện nay, nếu không có phương án xử lý mang tính cơ cấu đối với nợ gốc, lãi và tài sản, kết quả kinh doanh tích cực cũng khó tạo ra bước ngoặt về tài chính.
Một điểm khác cần lưu ý khi thực hiện Nghị quyết 220/NQ-CP ngày 22/12/2023 của Chính phủ về xử lý, cơ cấu lại các doanh nghiệp thuộc Tổng Công ty Công nghiệp tàu thủy (SBIC), Đóng tàu Hạ Long đã bước vào quá trình xử lý phá sản.
Ngày 17/11/2025, Tòa án nhân dân tỉnh Quảng Ninh đã ban hành Quyết định số 02/2025/QĐ-MTTPS, mở thủ tục phá sản đối với Công ty TNHH MTV Đóng tàu Hạ Long. Đến tháng 3/2026, thông tin về quá trình triển khai Nghị quyết 220/NQ-CP cho biết doanh nghiệp nằm trong nhóm 5 công ty con của SBIC đã được tòa án mở thủ tục phá sản và chỉ định đơn vị quản lý, thanh lý tài sản.
Tuy nhiên, việc mở thủ tục phá sản không đồng nghĩa với việc tòa án đã tuyên bố doanh nghiệp phá sản hoặc nhà máy phải dừng hoạt động ngay lập tức. Đây là quá trình pháp lý nhằm xác định tình trạng tài chính, quyền và nghĩa vụ của các bên liên quan, kiểm kê tài sản, xác minh chủ nợ và người mắc nợ, từ đó xử lý theo quy định.