

Thanh Quang gia tăng nhanh việc sử dụng đòn bẩy
Ngày 27/8, Công ty TNHH Đầu tư Kinh doanh và Phát triển Thành Quang huy động 7.000 tỷ đồng thông qua lô trái phiếu kỳ hạn 5 năm, lãi suất 10,6%/năm. Trái phiếu không chuyển đổi, không kèm chứng quyền và có tài sản bảo đảm.
Theo SaigonRatings, CTCP Bất động sản Trung tâm Hà Nội là công ty mẹ của Thành Quang và là đối tác chiến lược kinh doanh của CTCP Tập đoàn Masterise.
Đáng chú ý, Thành Quang đang sở hữu 96,36% vốn CTCP Thời Đại Mới T&T. Đây là pháp nhân trực tiếp triển khai hoạt động đầu tư, xây dựng, kinh doanh và phát triển các dự án bất động sản trọng điểm của Thành Quang.
Danh mục mà T&T trực tiếp thực hiện trong giai đoạn 2024-2028F khá lớn, gồm dự án The Grand Hà Nội tại 22-24 Hàng Bài; Khu đô thị mới Cổ Loa tại Đông Anh (nhận chuyển nhượng từ CTCP Trung tâm Hội chợ Triển lãm Việt Nam - VEFAC); hợp tác đầu tư dự án Khu đô thị du lịch lấn biển Cần Giờ; cùng các giao dịch nhận chuyển nhượng quyền mua căn hộ tại Khu phức hợp Sài Gòn - Ba Son và các khoản đặt cọc nhận chuyển nhượng cổ phần, phần vốn góp tại nhiều đối tác.
Quy mô danh mục lớn đồng nghĩa nhu cầu vốn lớn. SaigonRatings đánh giá hồ sơ tài chính của Thành Quang ở mức rủi ro đáng kể (4/6). Đơn vị này cho rằng mức đánh giá phản ánh xu hướng gia tăng nhanh việc sử dụng đòn bẩy tài chính để tài trợ cho hoạt động đầu tư và hợp tác kinh doanh.
Điểm đáng chú ý nằm ở chất lượng dòng tiền. Theo SaigonRatings, mặc dù khả năng đáp ứng nghĩa vụ nợ gốc và lãi vay hiện vẫn tương đối tốt, chủ yếu được hỗ trợ bởi lợi nhuận hợp nhất từ hoạt động kinh doanh, bàn giao dự án của T&T và phân chia lợi nhuận từ các hợp đồng hợp tác kinh doanh nhưng nhìn chung dòng tiền thiếu tính ổn định trong giai đoạn mở rộng danh mục đầu tư.
Nói cách khác, câu chuyện không chỉ là doanh nghiệp có huy động được vốn hay không, mà là nguồn tiền để trả nợ trong tương lai sẽ đến từ đâu và có đủ đều đặn hay không.
Hưng Long: Hồ sơ tài chính rủi ro cao, dòng tiền dự phòng thiếu ổn định
Một pháp nhân khác cũng đáng chú ý là CTCP Phát triển Bất động sản Hưng Long. Ngày 10/9, Hưng Long tiếp tục phát hành thành công 2.000 tỷ đồng trái phiếu kỳ hạn 3 năm, lãi suất 10%/năm.
Trước đó, ngày 28/8, doanh nghiệp từng huy động 7.000 tỷ đồng với lãi suất 10,6%/năm và kỳ hạn tới 7 năm. Nếu tính thêm lô 7.000 tỷ đồng phát hành ngày 30/6 với kỳ hạn 1 năm, tổng giá trị các lô trái phiếu được đề cập của Hưng Long lên tới 16.000 tỷ đồng chỉ trong vài tháng.
SaigonRatings cho biết Hưng Long là đối tác hợp tác kinh doanh chiến lược với CTCP Tập đoàn Masterise. Doanh nghiệp này đang trong quá trình hoàn thiện thủ tục pháp lý để nhận chuyển nhượng một phần khu thấp tầng tại phường Tuần Châu và phường Hà An, thuộc dự án thành phần của Khu đô thị phức hợp Hạ Long Xanh tại Quảng Ninh.
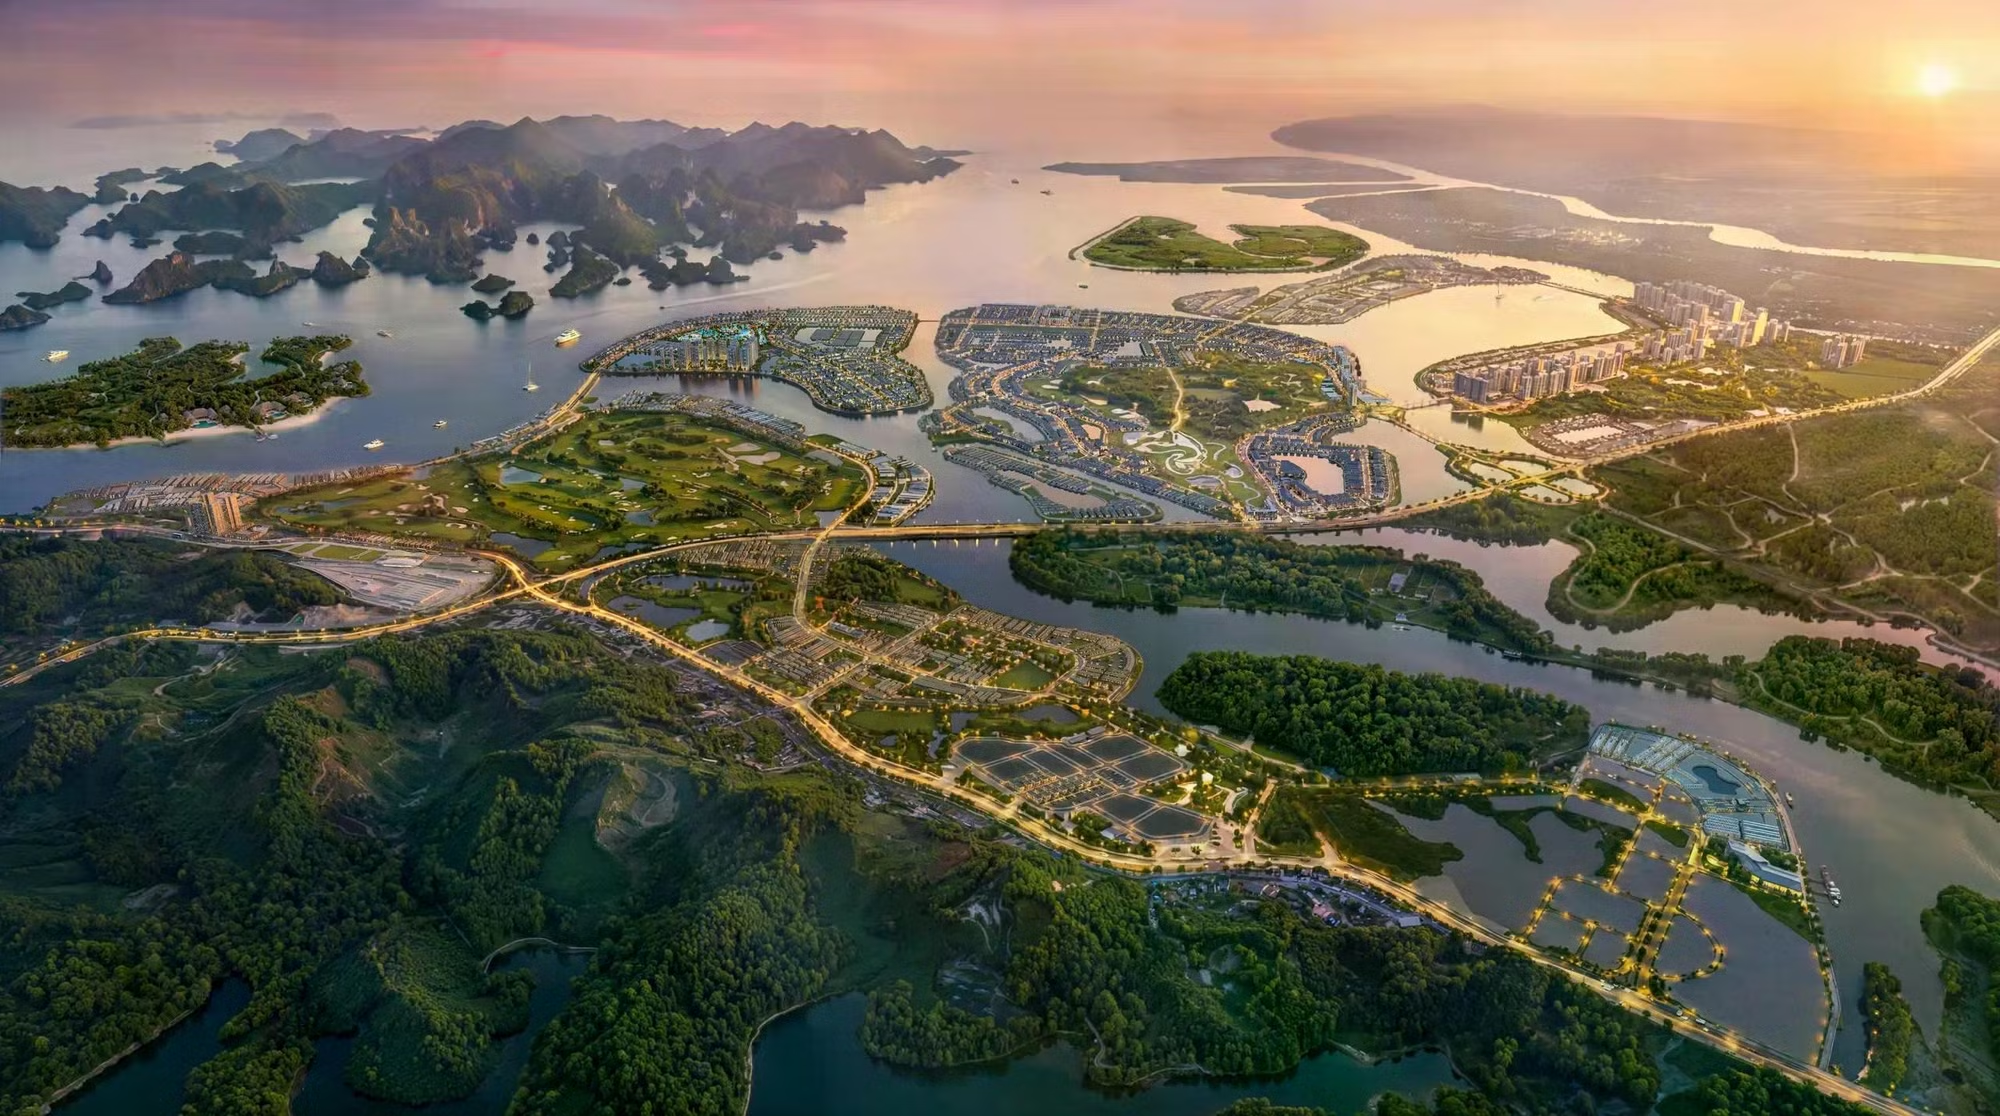
SaigonRatings đánh giá hồ sơ tài chính của Hưng Long ở mức rủi ro 5/6, trong bối cảnh doanh nghiệp đang tái cơ cấu và phát triển các dự án lớn. Hệ số nợ vay/EBITDA dự kiến duy trì trung bình khoảng 4,6 lần trong giai đoạn dự báo.
Không chỉ đòn bẩy cao, dòng tiền dự phóng của doanh nghiệp được đánh giá có mức biến động đáng kể và thiếu ổn định, với khả năng ghi nhận giá trị âm tại một số thời điểm trong giai đoạn 2026-2028.
Điều này đặt ra một câu hỏi đáng chú ý: khi một doanh nghiệp đang cần nguồn vốn lớn để phát triển dự án nhưng dòng tiền tương lai chưa ổn định, trái phiếu đang đóng vai trò vốn phát triển dài hạn hay đang trở thành một phần quan trọng để duy trì vòng quay tài chính của doanh nghiệp?
Câu trả lời không thể chỉ nhìn từ quy mô phát hành. Bởi theo SaigonRatings, hiệu quả kinh doanh và dòng doanh thu, lợi nhuận trung và dài hạn của Hưng Long phụ thuộc hoàn toàn vào lợi nhuận thu được từ việc đầu tư và khai thác các sản phẩm thuộc dự án thành phần.
Trong khi thủ tục pháp lý chuyển nhượng vẫn đang được hoàn thiện và kế hoạch triển khai dự án đang được chuẩn bị, doanh nghiệp được dự báo sẽ gặp rủi ro tiềm ẩn về tiến độ triển khai và có thể phải duy trì mức đòn bẩy tài chính cao trong ngắn và trung hạn.
Masterise Lumiere Office: huy động 7.000 tỷ đồng trong lúc chất lượng lợi nhuận chưa tốt
Ngày 10/9, CTCP Dịch vụ Cao ốc Masterise Lumiere Office - một đối tác phát triển kinh doanh của Tập đoàn Masterise - cũng huy động 7.000 tỷ đồng qua trái phiếu kỳ hạn 4 năm, đáo hạn năm 2030, với lãi suất 10,6%/năm. Trái phiếu không chuyển đổi, không kèm chứng quyền và có tài sản bảo đảm.
Theo SaigonRatings, Masterise Lumiere Office là nhà phát triển các dự án bất động sản tại khu vực Thủy Nguyên, Hải Phòng. Trong đó, The Centric là dự án quan trọng nhất.
Khác với trường hợp Hưng Long, The Centric đã cơ bản hoàn thành đầu tư xây dựng và bước vào giai đoạn khai thác thương mại từ quý III/2025. Đây là yếu tố có thể tạo dòng doanh thu thực tế cho doanh nghiệp.
Tuy nhiên, SaigonRatings cũng đánh giá hồ sơ tài chính của Masterise Lumiere Office ở mức rủi ro cao, do chính sách đòn bẩy tài chính cao làm suy giảm đáng kể khả năng chống chịu trước những biến động bất lợi của môi trường kinh doanh và thị trường bất động sản.
Một chi tiết đáng chú ý khác là chất lượng lợi nhuận.
Theo SaigonRatings, trong năm 2025, chi phí bán hàng của doanh nghiệp chiếm tỷ trọng khá lớn, với khoảng 25% tổng doanh thu. Chính sách chi phí này nhằm duy trì mức giá bán cao cấp khiến hoạt động kinh doanh cốt lõi lỗ 153,81 tỷ đồng. Lợi nhuận trước thuế được hỗ trợ chủ yếu bởi thu nhập tài chính và các khoản tiền phạt bất thường, qua đó cho thấy chất lượng thu nhập chưa bền vững.
Như vậy, ngay cả khi một dự án đã bước vào giai đoạn khai thác thương mại, bài toán dòng tiền vẫn cần được theo dõi cùng với cấu trúc chi phí, chất lượng lợi nhuận và nghĩa vụ nợ.
Đặt 23.000 tỷ đồng vào bức tranh rộng hơn
Nếu chỉ nhìn riêng từng thương vụ, mức lãi suất 10-10,6%/năm có thể được xem là cái giá của thu hút vốn trong bối cảnh thị trường hiện nay. Nhưng đặt 3 thương vụ vào bức tranh chung của thị trường bất động sản, câu chuyện trở nên đáng chú ý hơn.
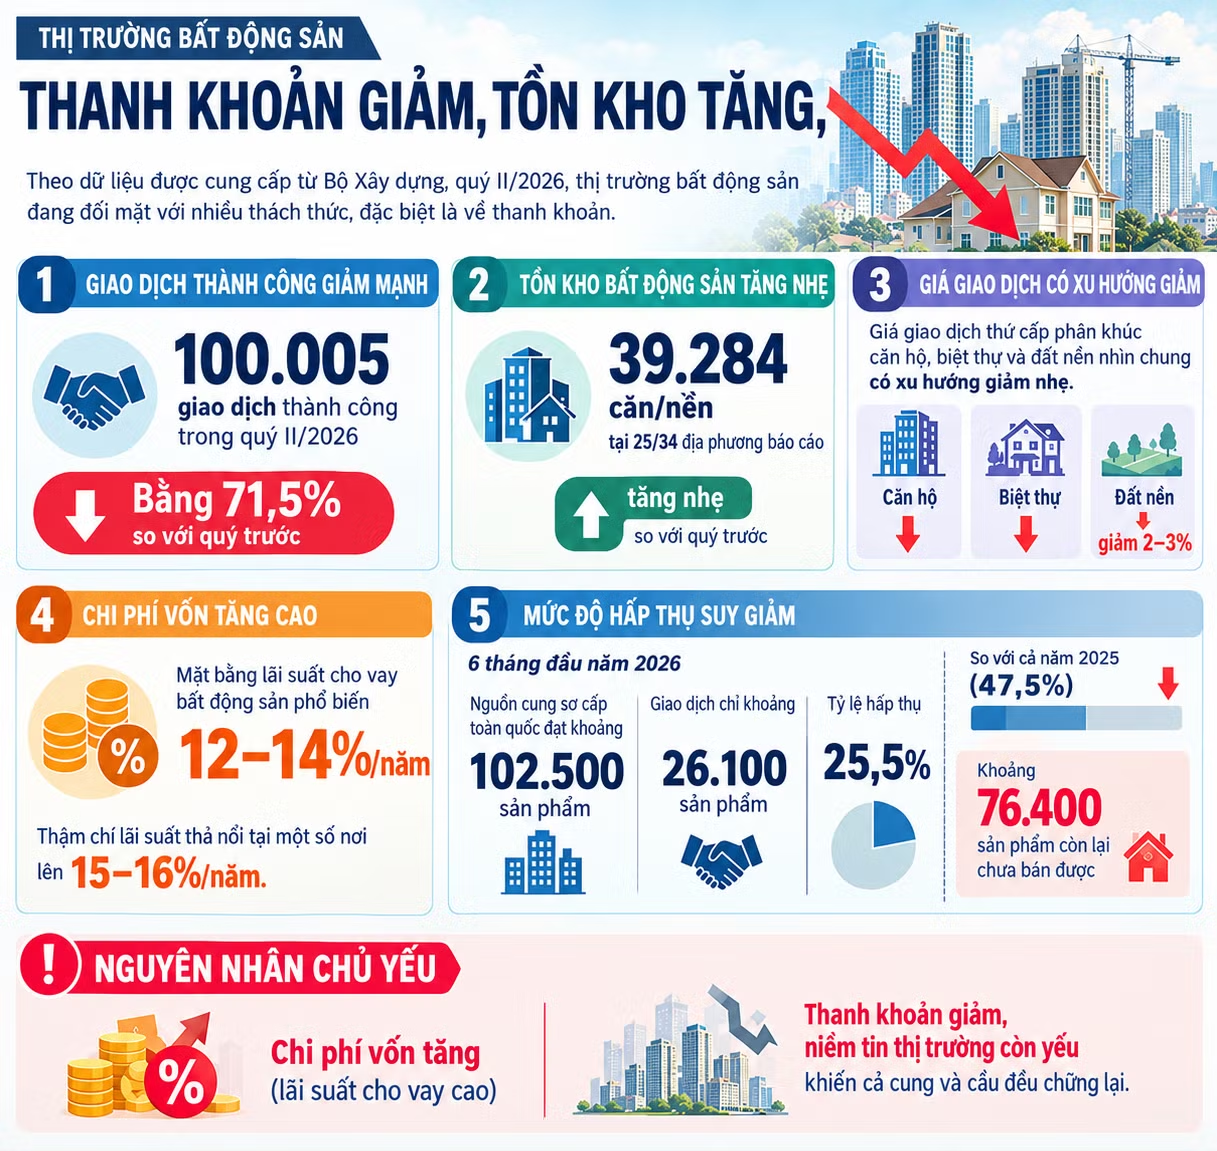
Theo dữ liệu được cung cấp từ Bộ Xây dựng, quý II/2026, thị trường bất động sản gặp thách thức về thanh khoản khi ghi nhận 100.005 giao dịch thành công, chỉ bằng 71,5% quý trước. Tồn kho bất động sản tại 25/34 địa phương báo cáo là khoảng 39.284 căn/nền, tăng nhẹ so với quý trước. Trong khi đó, giá giao dịch thứ cấp phân khúc căn hộ, biệt thự và đất nền nhìn chung có xu hướng giảm nhẹ; riêng đất nền giảm khoảng 2-3%.
Nguyên nhân chủ yếu do chi phí vốn tăng. Mặt bằng lãi suất cho vay bất động sản phổ biến 12-14%/năm, thậm chí lãi suất thả nổi tại một số nơi lên 15-16%/năm.
Dữ liệu cũng cho thấy mức độ hấp thụ có sự suy giảm. Trong 6 tháng đầu năm 2026, nguồn cung sơ cấp toàn quốc đạt khoảng 102.500 sản phẩm nhưng giao dịch chỉ khoảng 26.100 sản phẩm, tương ứng tỷ lệ hấp thụ 25,5%, giảm đáng kể so với mức 47,5% của cả năm 2025. Khoảng 76.400 sản phẩm còn lại chưa bán được.
Trong bối cảnh đó, thị trường trái phiếu lại chứng kiến sự trở lại mạnh mẽ của dòng vốn vào bất động sản.
Theo số liệu được S&I Ratings cung cấp, trong 6 tháng đầu năm 2026, tổng giá trị trái phiếu doanh nghiệp phát hành đạt khoảng 275.400 tỷ đồng, trong đó bất động sản chiếm 46,5%, tương đương 128.200 tỷ đồng.
Riêng quý II, doanh nghiệp bất động sản phát hành khoảng 102.400 tỷ đồng, tăng 228% so với cùng kỳ năm trước. Đáng chú ý, hơn 80% lượng trái phiếu phát hành liên quan bất động sản trong quý đến từ 3 tập đoàn lớn gồm Vingroup, Masterise và Sun Group.
Điều này cho thấy nguồn vốn đang quay trở lại mạnh với các chủ đầu tư lớn, trong khi khả năng hấp thụ sản phẩm của thị trường lại không tăng tương ứng.
Những vấn đề đáng quan tâm
Phát hành trái phiếu không đồng nghĩa với doanh nghiệp mất khả năng thanh toán, và mức lãi suất cao cũng không tự động phản ánh một thương vụ có vấn đề. Đặc biệt, các lô trái phiếu nói trên có tài sản bảo đảm. Đây là một yếu tố quan trọng đối với nhà đầu tư trái phiếu.
Tuy nhiên, tài sản bảo đảm không phải là yếu tố duy nhất quyết định khả năng trả nợ. Với doanh nghiệp bất động sản, khả năng tạo dòng tiền từ dự án, tiến độ pháp lý, tốc độ bán hàng, biên lợi nhuận và thời điểm thu tiền của khách hàng mới là những biến số quyết định sức khỏe dòng tiền trong dài hạn.
Ở trường hợp Thành Quang, SaigonRatings lưu ý dòng tiền thiếu ổn định trong giai đoạn mở rộng danh mục đầu tư.
Với Hưng Long, rủi ro được đánh giá cao hơn khi doanh nghiệp có hệ số nợ vay/EBITDA dự kiến khoảng 4,6 lần và dòng tiền dự phóng có thể âm trong một số thời điểm.
Còn với Masterise Lumiere Office, hoạt động kinh doanh cốt lõi từng ghi nhận khoản lỗ trong năm 2025, trong khi dòng tiền có sự tập trung đáng kể vào một số đối tác.
Do đó, vấn đề đáng quan tâm không phải là “23.000 tỷ đồng có lớn hay không?”, mà là 23.000 tỷ đồng này sẽ được chuyển hóa thành bao nhiêu dòng tiền trong tương lai, trong khoảng thời gian nào và mức lợi nhuận có đủ lớn để trang trải chi phí vốn hay không.
Áp lực của doanh nghiệp phụ thuộc vào đòn bẩy
Một yếu tố khác khiến bài toán này đáng theo dõi, đó là mặt bằng lãi suất phát hành trái phiếu bất động sản đang tăng.
Theo S&I Ratings, lãi suất phát hành bình quân của nhóm bất động sản đạt khoảng 11,4% trong quý II và 11,3% trong 6 tháng đầu năm 2026. Mức cao nhất lần lượt là 12,5% và 13,5%. Đáng chú ý hơn, tổng giá trị trái phiếu bất động sản đáo hạn trong năm 2027 lên tới 156.521 tỷ đồng, tăng 16% so với năm 2026.
Điều này khiến chiến lược huy động vốn của các chủ đầu tư lớn cần được nhìn trong một chu kỳ dài hơn.
Với doanh nghiệp có dự án đã tạo dòng tiền, trái phiếu có thể là công cụ giúp đẩy nhanh đầu tư, mở rộng quỹ dự án hoặc tái cấu trúc nguồn vốn.
Nhưng với những doanh nghiệp đang ở giai đoạn hoàn thiện pháp lý, phát triển dự án hoặc phụ thuộc lớn vào lợi nhuận tương lai từ dự án, độ lệch giữa thời điểm vay tiền và thời điểm tạo ra dòng tiền sẽ trở thành biến số quan trọng.
Đặc biệt, khi sức hấp thụ thị trường giảm và chi phí vay của người mua nhà vẫn ở mức cao, tốc độ chuyển hàng tồn kho thành tiền có thể trở thành bài kiểm tra lớn đối với những doanh nghiệp sử dụng đòn bẩy mạnh.
Vì vậy, 23.000 tỷ đồng trái phiếu được phát hành qua 3 pháp nhân có quan hệ hợp tác kinh doanh với Masterise không đơn thuần là câu chuyện về khẩu vị huy động vốn của một nhóm doanh nghiệp. Đó còn là phép thử đối với mô hình phát triển bất động sản dựa trên đòn bẩy tài chính cao, danh mục dự án lớn và kỳ vọng dòng tiền trong tương lai.
Khi thị trường thuận lợi, đòn bẩy có thể giúp doanh nghiệp tăng tốc rất nhanh. Nhưng khi thanh khoản suy giảm, chi phí vốn tăng và tiến độ dự án kéo dài, đòn bẩy đó cũng có thể trở thành yếu tố khuếch đại áp lực tài chính.
Và đây có lẽ mới là câu hỏi đáng theo dõi trong những năm tới: không phải các doanh nghiệp có thể huy động thêm bao nhiêu vốn, mà là họ có thể biến lượng vốn đó thành dòng tiền đủ nhanh và đủ lớn để đáp ứng nghĩa vụ nợ đến đâu.